por Marketing CCR | ago 30, 2021 | CSLL, ECF, IR, Receita Federal
ECF: empresas devem ficar atentas ao preenchimento para evitar multas
Prazo para entrega da Escrituração Contábil Fiscal é até 30 de setembro.
Todas as empresas “pessoas jurídicas de direito privado”, independente da nacionalidade e finalidade, inclusive as filiais, sucursais ou representações no Brasil das pessoas jurídicas com sede no exterior, sujeitas ou não ao pagamento do imposto de renda, deverão entregar a Escrituração Contábil Fiscal (ECF) referente ao ano-calendário de 2020 até o dia 30 de setembro.
Segundo Marcos Grigoleto, sócio da área de tributos da KPMG, rede global de firmas independentes, apesar das companhias brasileiras estarem acostumadas a lidar com complexos desafios impostos pelo Fisco Federal para apresentar corretamente informações contábeis e fiscais, ainda inúmeras delas encontram-se expostas às altas penalidades por adotarem inadequados procedimentos no preenchimento dos dados e na apuração dos impostos e contribuições.
“Muitas vezes, isso ocorre em decorrência de correspondentes falhas dos sistemas, parametrizações ou processos manuais. Por outro lado, o Fisco, nos últimos anos, tem dado a possibilidade de os contribuintes se anteciparem e retificarem eventuais inconsistências nas obrigações acessórias”, explica o sócio.
Escrituração Contábil Fiscal
As autoridades fiscais estão atentas às incorreções nos preenchimentos das informações da ECF. Em alguns casos, como na inclusão incorreta das informações do Imposto de Renda de Pessoa Jurídica (IRPJ) e da Contribuição Social sobre o Lucro Líquido (CSLL) , as multas aplicadas pela Receita Federal foram de 3% sobre a diferença de cada linha incorreta no documento. Além disso, dependendo da quantidade de erros, poderá haver uma autuação com valores bem significativos, impactando assim o caixa das empresas.
“Diante desse cenário, muitas empresas já se mobilizaram e passaram a ficar mais atentas ao atendimento às regras de compliances fiscais, porém ainda temos muito a evoluir. Nesse sentido, diante da difícil tarefa de adequação a todas as normas de cumprimento dessas obrigações, é essencial que elas efetuem o correto preenchimento da ECF. As penalidades da Receita Federal têm sido elevadas e o Fisco está, cada vez mais, intensificando o cruzamento das informações, a fim de identificar possíveis irregularidades”, finaliza o sócio.
Fernando Aguirre, sócio de Mercados Regionais da KPMG no Brasil explica que as empresas devem aproveitar a alteração do prazo de transmissão da ECF, prorrogado por causa da pandemia da covid-19, para organizar as informações que serão enviadas e realizar a entrega a tempo. “Para isso, devem seguir as instruções da Receita Federal e antecipar o preenchimento do documento a fim de evitar multas que possam comprometer o caixa da organização”, finaliza.
Fonte: Contábeis
PRESSIONE AQUI AGORA MESMO E FALE JÁ CONOSCO PARA MAIS INFORMAÇÕES!
por Marketing CCR | jul 30, 2021 | CSLL, ECF, IRPJ
ECF: confira a atualização com às novas alíquotas da CSLL
A Lei nº 14.183/2021 estabeleceu a alteração das alíquotas da CSLL (Contribuição Social Sobre o Lucro Líquido), que é devida pelas pessoas jurídicas do setor financeiro.
Por isso, os contadores e gestores também devem estar atentos, visto que também foram realizadas atualizações nas Tabelas Dinâmicas da ECF (Escrituração Contábil Fiscal), referente ao ano-calendário 2021.
As novas alíquotas passam a valer a partir deste mês, então veja neste artigo quais são elas e a mudança que foi feita na ECF. Boa leitura!
Novas alíquotas
A nova lei prevê o aumento da CSLL para os bancos, passando de 15% para 25% até 31 de dezembro de 2021. A partir de janeiro de 2022 será de 20%.
As demais instituições financeiras como corretoras de câmbio, empresas de seguro, cooperativas de crédito, administradoras de cartão de crédito, dentre outras, pagarão 20% até 31 de dezembro.
Em 2022 retornará para os 15% que são pagos atualmente. Vale ressaltar que, para as demais pessoas jurídicas, a CSLL continua sendo de 9%.
Atualização na ECF
A Escrituração Contábil Fiscal (ECF) reúne informações contábeis e fiscais referentes ao Imposto de Renda Pessoa Jurídica (IRPJ) e também da Contribuição Social sobre o Lucro Líquido (CSLL).
PRESSIONE AQUI AGORA MESMO E FALE JÁ CONOSCO PARA MAIS INFORMAÇÕES!
por Marketing CCR | maio 17, 2021 | Dados fiscais, ECF, Malha fiscal, Receita Federal
ECF: 58 mil empresas estão em malha fiscal, veja como regularizar
A Escrituração Contábil Fiscal (ECF) é utilizada para informar à Receita Federal os dados do valor devido pela Contribuição Social sobre o Lucro Líquido (CSLL), bem como, o Imposto de Renda da Pessoa Jurídica (IRPJ).
Esse documento se trata de uma das obrigações acessórias das pessoas jurídicas, inclusive imunes e isentas, sejam elas tributadas pelo lucro real, lucro arbitrado ou lucro presumido.
Por se tratar de dados transmitidos anualmente, a Receita Federal informou que foram encontradas divergências entre a Escrituração Contábil Fiscal (ECF) e outras informações registradas na base de dados do Fisco.
Diante disso, o órgão iniciou o envio de comunicado a mais de 58.110 empresas que estão em Malha Fiscal, a fim de corrigir as informações apresentadas na ECF.
Diante disso, continue acompanhando este artigo e veja as orientações para regularizar suas informações e evitar penalidades.
Dados fiscais
As divergências nas informações foram encontradas nas escriturações relacionadas aos anos de 2018 e/ou de 2019.
Segundo a Receita Federal, durante o processamento foram detectados dados fiscais que indicam atividade econômica destas empresas, mas que não informaram as receitas provenientes dessa atividade em sua escrituração, constando como receita zerada.
Porém, ao contrário do que informaram, a Receita Federal verificou que existem informações econômicas e fiscais que indicam a existência de rendimentos tributáveis para os referidos períodos conforme as seguintes bases:
- Nota Fiscal Eletrônica – NF-e (operações com CFOP de vendas);
- e-Financeira (movimentação financeira);
- DIRF (pagamentos recebidos);
- DECRED (vendas por cartão de crédito);
- EFD-Contribuições (escrituração de operações de vendas);
- EFD-ICMS IPI (escrituração de operações de vendas).
Pelo menos 3,5% de empresas se enquadram nesta situação nos dois anos que mencionamos acima.
Portanto, o comunicado será enviado e pode ser acessado através da caixa postal do portal e-CAC.
O que fazer?
Esse comunicado serve de alerta para as empresas que poderão corrigir suas informações que foram registradas na ECF.
Desta forma, as empresas que possuem alguma divergência não serão penalizadas com multas.
Mas atenção: esse procedimento deve ser feito até o 12 de julho. Depois desse período, a empresa será considerada irregular.
Assim, as empresas devem verificar a sua documentação contábil/fiscal e verificar as informações apuradas sobre as suas receitas, e compará-las com a informação prestada na ECF dos exercícios constantes nas comunicações recebidas.
Constatado o erro no valor das receitas informadas na ECF ao Fisco, o contribuinte deve retificar espontaneamente a ECF para corrigir a inconformidade.
Regularização
Feito esta nova análise dos dados, é necessário fazer a retificação da ECF, mediante apresentação de uma nova escrituração em arquivo digital.
Fazendo isso, também deve ser retificada a DCTF (Declaração de Débitos e Créditos Tributários Federais) nos períodos correspondentes, se necessário.
Assim, o contribuinte deve verificar se os valores auferidos a título de receita no ano-calendário estão corretamente declarados nos Blocos e Registros que listamos abaixo:
Lucro Presumido
- Bloco P – Registro P130 (Demonstração das Receitas Incentivadas do Lucro Presumido);
- Bloco P – Registro P150 (Demonstrativo do Resultado Líquido no Período Fiscal);
- Bloco P – Registro P200 (Apuração da Base de Cálculo do IRPJ com Base no Lucro Presumido);
- Bloco P – Registro P300 (Cálculo do IRPJ com Base no Lucro Presumido);
- Bloco P – Registro P400 (Apuração da Base de Cálculo da CSLL com Base no Lucro Presumido)
- Bloco P – Registro P500 (Cálculo da CSLL com Base no Lucro Presumido);
- Bloco Q – Registro Q100 (Demonstrativo do Livro Caixa).
A transmissão é feita através do Sistema Público de Escrituração Fiscal (SPED). Assim, não é necessário comparecer a uma unidade de atendimento da Receita Federal.
Ao efetuar a autorregularização, os contribuintes ficam em dia com suas obrigações tributárias e evitam penalidades.
Fonte: Jornal Contábil
PARA MAIS INFORMAÇÕES ENTRE EM CONTATO CONOSCO
por Marketing CCR | maio 10, 2021 | Fisco, Obrigações Empresariais, Regime tributário, Registro de empresa
Empresas inativas precisam cumprir com alguma obrigação?
A partir do momento que uma empresa é registrada, seu gestor precisa estar atento às obrigações que devem ser cumpridas para que o empreendimento fique regular.
Dentre essas obrigações, estão o pagamento de impostos, envio de declarações que demonstrem os recolhimentos, além da apuração dos resultados da empresa.
Mas você sabia que isso também vale para os negócios que são considerados inativos?
Então, se a sua empresa está sem faturamento por algum tempo e não há movimentações, saiba que devem ser observados certos deveres para que essa situação não resulte em prejuízos.
Para te explicar melhor o que é uma empresa inativa e quais obrigações devem ser cumpridas para que ela esteja em dia com o Fisco, elaboramos este artigo com as principais informações sobre o tema. Então, continue acompanhando e boa leitura!
Obrigações
Todos os empresários estão sujeitos às três seguintes obrigações:
- Registrar-se no Registro de Empresa antes de iniciar suas atividades;
- Escriturar regularmente os livros obrigatórios;
- Levantar balanço patrimonial e de resultado econômico a cada ano;
No entanto, muitos acreditam que o empreendimento não gera obrigações se não houver movimentações.
Então, saiba que as empresas precisam seguir uma série de obrigações fiscais e contábeis, impostas pelo governo e que costumam variar de acordo com o regime de tributação, além do porte da empresa.
Quando uma empresa é considerada inativa?
Antes de falarmos sobre as obrigações, é preciso saber que uma empresa inativa é aquela que não possui nenhum tipo de movimentação durante o ano, seja financeira, patrimonial, operacional ou não operacional.
No entanto, ela pode ter feito o pagamento de tributos correspondentes à declaração de anos-calendário anteriores.
Muitas pessoas costumam confundir essa situação com a empresa sem movimento que se trata daquela que não possui movimentação operacional (venda de bens ou prestação de serviços ou qualquer outra que faça parte do objeto social ou atividade, que gere receita).
Mas, ela pode ter movimentação não operacional (venda de bens do ativo imobilizado, recebimento de bonificação etc.), patrimonial (aumento de capital social, dentre outros) ou financeira (rendimentos de aplicações financeiras do mercado de capitais).
O que devo cumprir?
Então, mesmo estando inativa a sua empresa continua gerando obrigações acessórias, ficando dispensada de efetuar o envio de informações mensais.
Então, para saber quais obrigações devem ser cumpridas, é necessário verificar em qual regime de tributação a empresa está enquadrada. Atualmente, temos o Lucro Real, Lucro Presumido e o Simples Nacional. Veja quais são os principais:
Simples Nacional: neste regime, as empresas precisam recolher taxas anuais, então, poucas se tornam inativas. As principais obrigações são:
- DEFIS (Declaração de Informações Socioeconômicas e Fiscais), RAIS (Relação Anual de Informações Sociais);
- SEFIP (Sistema Empresa de Recolhimento do FGTS e Informações à Previdência Social);
- DCTF negativa para empresas sujeitas à CPRB (Contribuição Previdenciária sobre a Receita Bruta).
Pequenas empresas: no caso das Microempresas (ME) e Empresas de Pequeno Porte (EPP) que são optantes pelo Simples Nacional, é necessário fazer a entrega da DCTF Inativa, se não realizarem atividades durante o ano-calendário. Isso também evita a aplicação de multa que é bastante comum no caso da empresa inativa.
Lucro Real e Lucro Presumido: as obrigações destes regimes são praticamente as mesmas. Então, as empresas que estão inativas devem cumprir com as seguintes obrigações:
- DCTF (Declaração de Débitos e Créditos Tributários Federais) negativa,
- RAIS (Relação Anual de Informações Sociais) negativa;
- SEFIP (Sistema Empresa de Recolhimento do FGTS e Informações à Previdência Social), nas mesmas condições que o Simples Nacional;
- ECF (Escrituração Contábil Fiscal).
Vale destacar que as empresas inativas não precisam entregar as seguintes declarações, desde que tenham se mantido na referida condição durante todo o ano calendário:
- Demonstrativo de Apuração de Contribuições Sociais (DACON);
- Guia de Recolhimento do FGTS (GFIP),
E se eu não cumprir?
Lembre-se de sempre verificar o prazo de entrega, pois, o atraso também gera multa aplicada pela legislação vigente.
O mesmo vale para o contribuinte que deixa de fazer a entrega das obrigações mas, além das multas, essa situação pode ainda trazer outros problemas ao contribuinte.
Dentre eles estão problemas com o CPF, assim, o empresário fica impedido de participar de outras empresas.
PARA MAIS INFORMAÇÕES ENTRE EM CONTATO CONOSCO

por Marketing CCR | jun 11, 2020 | Contabilidade na crise, Pronampe, Receita Federal, Simples Nacional
Em uma primeira etapa, micros e pequenas empresas do Simples Nacional serão comunicadas
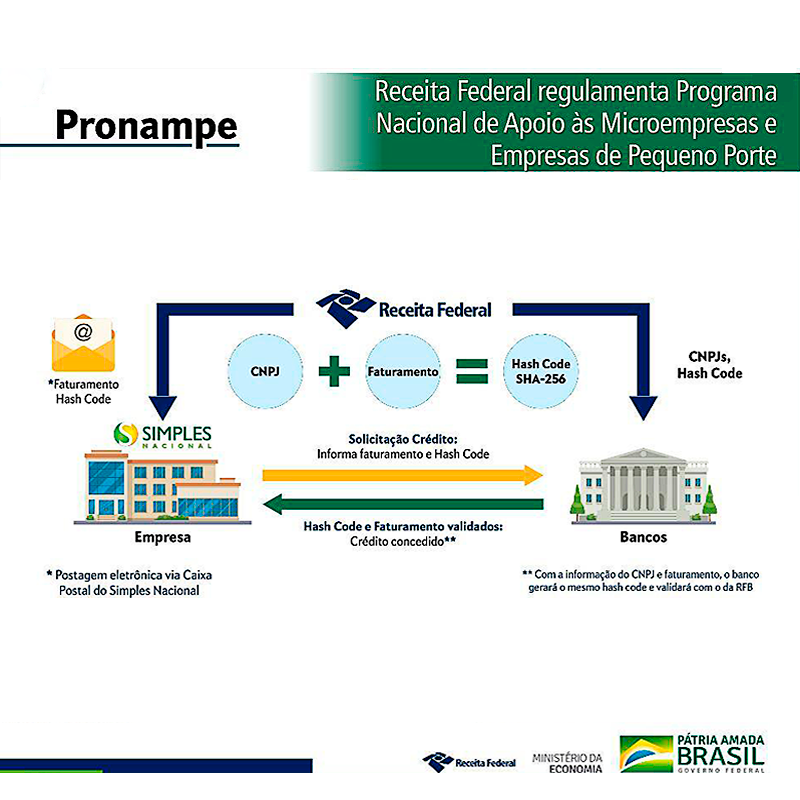
A Receita Federal regulamentou o Pronampe, programa que permite às micros e pequenas empresas obterem crédito equivalente a até 30% da receita bruta anual calculada com base no exercício de 2019.
Terão acesso ao recurso as micros e pequenas constituídas ao longo de 2019. O programa não alcança empresas abertas em 2020.
A partir desta terça-feira, 9/06, a Receita Federal começa a enviar comunicados às empresas que têm direito ao recurso. Nessa primeira etapa, somente as empresas do Simples Nacional receberão o comunicado, que será enviado por meio do DTS-SN (Domínio Tributário Eletrônico do Simples Nacional).
Somente receberão os comunicados as empresas que declararam suas receitas corretamente. No caso das micros e pequenas do Simples, a declaração das receitas é feita por meio do Programa Gerador do Documento de Arrecadação do Simples Nacional.
Caso exista divergência na informação da receita bruta ou a arrecadação não tenha sido informada, a retificação ou inclusão da informação de receita bruta deverá ser feita.
Em uma segunda etapa, agendada para 11 de junho, as micros e pequenas empresas de fora do Simples Nacional receberão o comunicado via Caixa Postal localizada no portal do e-Cac.
No caso das empresas de fora do Simples, só serão comunicadas aquelas que declararam suas receitas via Escrituração Contábil Fiscal (ECF).
COMO REQUISITAR O RECURSO
Com o comunicado da Receita Federal em mãos, as empresas devem permitir que o banco confirme o faturamento de 2019 declarado, informando o hashcode recebido via DTE-SN ou Caixa Postal do e-Cac.
O hashcode permite que o banco confirme a validade das informações com a Receita Federal, o que permitiria a análise e liberação mais rápida do crédito.
O detalhamento da medida está na Portaria RFB nº 978 de 8 de junho de 2020, publicada no Diário Oficial da União desta terça-feira (09/06).
VALOR DO EMPRÉSTIMO
O Pronampe, que poderá ser acessado por um total de aproximadamente 4,58 milhões de micros e pequenas empresas (cerca de 3,8 milhões do Simples e cerca de 780 mil de fora do Simples), prevê, como regra geral, que a linha de crédito corresponderá a no máximo 30% da receita bruta anual, calculada com base no exercício de 2019.
No caso das empresas que tenham menos de um ano de atividade, a linha de crédito concedida corresponderá ao maior valor apurado, desde o início das suas atividades, entre 50% do seu capital social ou 30% da média de seu faturamento mensal.
Os recursos recebidos no âmbito do Pronampe poderão ser utilizados para investimentos e para capital de giro, mas não poderá ser destinado para distribuição de lucros e dividendos entre os sócios.
Fonte: Diário do Comércio

TENHA EM MÃOS UM MATERIAL ESPECIAL REFERENTE AO PRONAMPE